Una empresa puede ganar dinero y quedarse sin caja el mismo mes. Pasa más de lo que parece, y casi siempre pilla por sorpresa al dueño, porque la cuenta de resultados le estaba diciendo que todo iba bien.
El plan de tesorería es lo que evita esa sorpresa. No es un informe para el banco ni un trámite: es la única herramienta que responde a la pregunta de cuánto tiempo le queda de gasolina a tu empresa.
Qué es un plan de tesorería
Un plan de tesorería es la proyección de cuándo va a entrar y salir dinero de verdad de tus cuentas, semana a semana. No cuándo facturas ni cuándo te facturan, sino cuándo se cobra y cuándo se paga. El resultado es el saldo que vas a tener en el banco en cada momento futuro.
Verás los nombres mezclados por todas partes. Plan de tesorería, presupuesto de tesorería, previsión de tesorería, cash flow previsional. En la práctica se usan como sinónimos y describen lo mismo: una tabla de cobros menos pagos que arrastra el saldo de un periodo al siguiente.
Lo importante no es cómo se llame. Es entender que mide una cosa distinta de la que mide tu cuenta de resultados.
Por qué una empresa rentable se queda sin caja
Esta es la parte que casi nadie explica, y es la que más dinero cuesta ignorar.
Tu cuenta de resultados registra una venta el día que emites la factura. Tu banco la registra el día que te pagan. Entre esos dos días pueden pasar treinta, sesenta o ciento ochenta. Mientras tanto, tú ya has pagado a tu proveedor, ya has pagado las nóminas y ya has adelantado el IVA de esa factura que todavía no has cobrado.
Esa diferencia tiene un nombre: necesidad operativa de fondos. Y tiene una propiedad que sorprende a mucha gente: cuanto más creces, más dinero necesitas. Si duplicas las ventas con los mismos plazos de cobro, duplicas lo que tienes adelantado en la calle.
Por eso crecer sin plan de tesorería es peligroso. La cuenta de resultados enseña un año excelente mientras la caja se vacía, y el dueño no entiende nada porque está mirando el documento equivocado.
El beneficio es una opinión, la caja es un hecho. El beneficio depende de criterios contables, de cómo amortizas, de cuándo reconoces un ingreso. El saldo del banco no admite interpretación.
Cómo se hace, con números
La mecánica es sencilla. Partes del saldo real que tienes hoy en todos tus bancos, sumas lo que vas a cobrar en el periodo, restas lo que vas a pagar y el resultado es el saldo final. Ese saldo final es el saldo inicial del periodo siguiente.
Saldo final = Saldo inicial + Cobros previstos menos Pagos previstos
Y el saldo final de una semana es el saldo inicial de la siguiente.
Dicho así parece trivial. Lo que no es trivial es lo que pasa cuando lo haces de verdad. Mira este ejemplo de cuatro semanas de una empresa cualquiera:
| Concepto | S1 | S2 | S3 | S4 |
|---|---|---|---|---|
| Saldo inicial | 48.000 | 51.500 | 26.500 | 31.000 |
| Cobros de clientes | 22.000 | 14.000 | 31.000 | 9.000 |
| Pagos a proveedores | -11.500 | -8.000 | -14.500 | -12.000 |
| Nóminas y seguros sociales | 0 | -27.000 | 0 | 0 |
| Préstamos | -3.500 | 0 | -3.500 | 0 |
| Impuestos | -3.500 | -4.000 | -8.500 | -19.000 |
| Saldo final | 51.500 | 26.500 | 31.000 | 9.000 |
Esta empresa puede ser perfectamente rentable. Pero en estas cuatro semanas coinciden las nóminas, dos cuotas de préstamo y los impuestos del trimestre, y entra en la semana cinco con nueve mil euros después de haber empezado con cuarenta y ocho mil.
Eso no se ve en ningún otro sitio. No lo ves en el balance, no lo ves en la cuenta de resultados y desde luego no lo ves mirando el saldo de hoy. Solo aparece cuando pones el calendario delante.
Trece semanas, no doce meses
Casi todo lo que vas a leer sobre esto te dirá que hagas la previsión mensual y a doce meses. Es lo que hace casi todo el mundo y es la razón por la que a casi nadie le sirve.
El problema del mes es que esconde lo que importa. Un mes que cierra con saldo positivo puede haber pasado tres días en números rojos a mitad, y eso en el banco tiene consecuencias. Las nóminas, el IVA y los vencimientos de préstamos no se reparten uniformemente: caen en días concretos, y lo que decide si llegas o no es la coincidencia de varios en la misma semana.
El estándar con el que trabajamos los directores financieros es otro: trece semanas, con detalle semanal. Trece semanas son un trimestre, que es el horizonte en el que todavía puedes hacer algo. Y el detalle semanal es el mínimo para que no se te escondan los picos.
Eso no quita que convenga tener además una visión anual más gruesa para decisiones de inversión o financiación. Pero la herramienta de gestión del día a día son las trece semanas.
Qué hacer cuando la previsión dice que te quedas sin caja
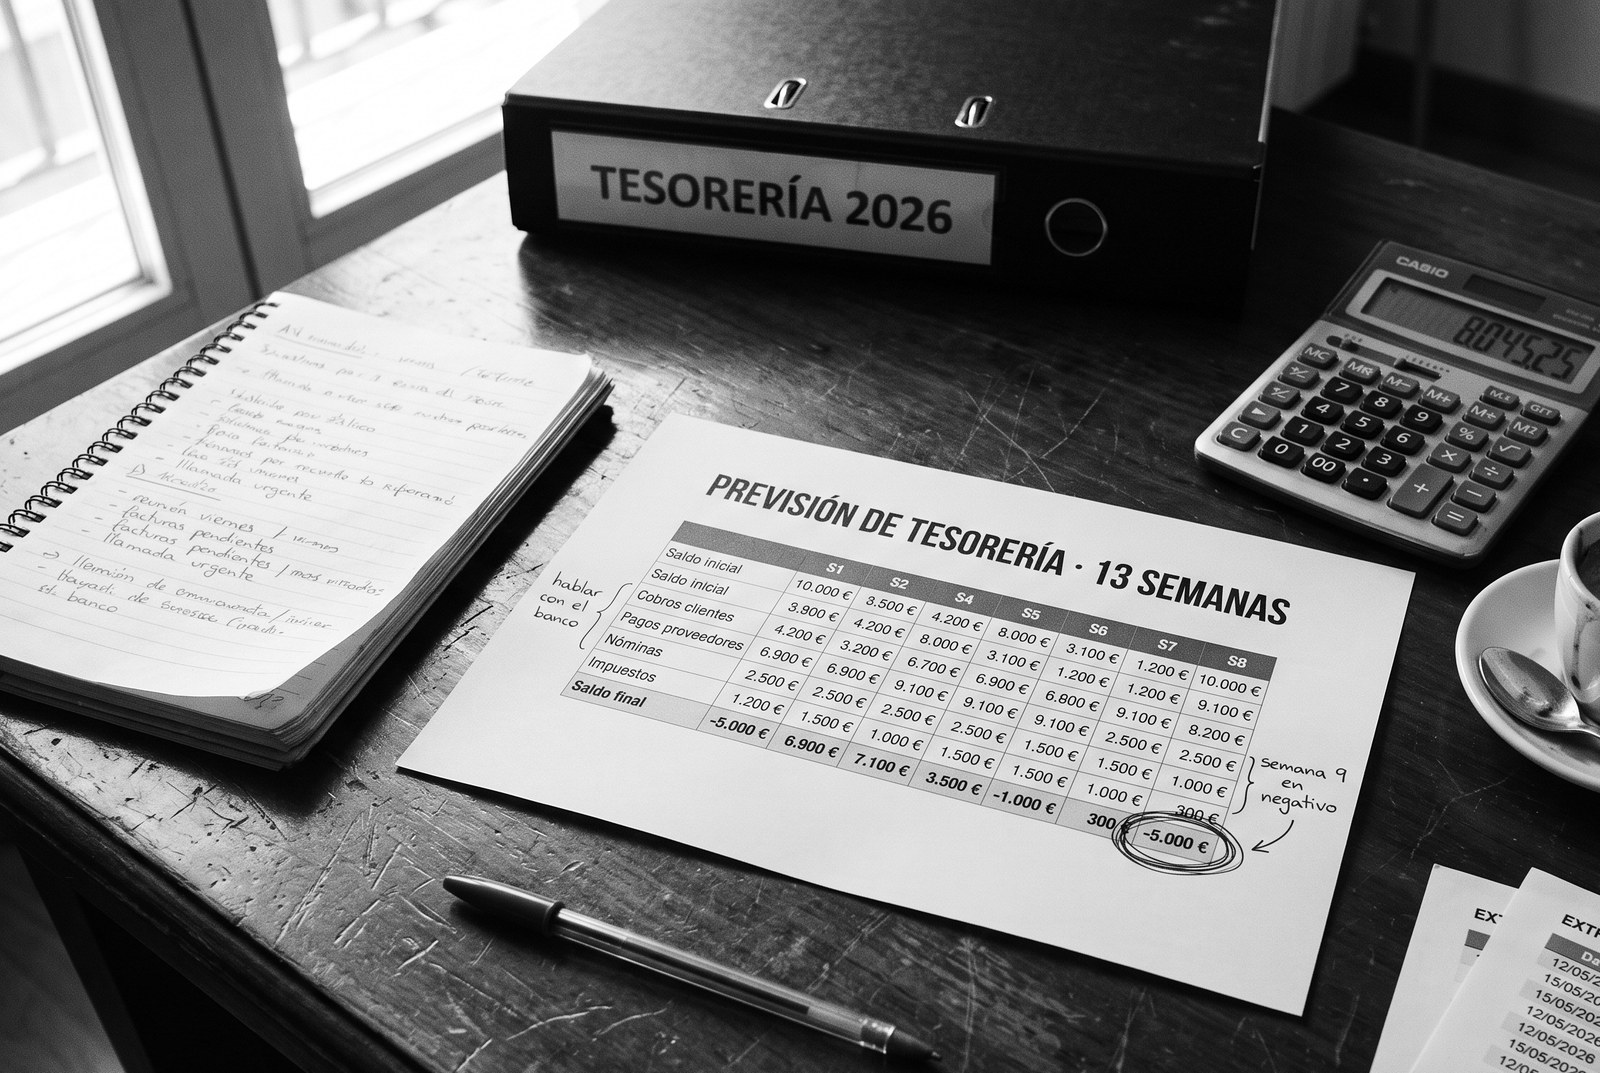
Aquí es donde se acaban todos los artículos que has leído sobre esto. Te enseñan a construir la tabla y te desean suerte. Pero construir la tabla no es el trabajo: el trabajo empieza cuando la tabla te dice que en la semana nueve te quedas en negativo.
Lo primero, y esto es lo que cambia todo: si lo sabes con nueve semanas de margen, tienes opciones. Si lo descubres el mismo día, tienes un problema. El valor del plan de tesorería no está en el número, está en el tiempo de reacción que te regala.
Con ese margen por delante, las palancas son estas, y conviene usarlas en este orden porque van de menos a más caras:
- Acelerar cobros que ya te deben. Lo más barato que existe, porque ese dinero ya es tuyo. Llamar a los clientes con facturas vencidas, ofrecer un descuento por pronto pago puntual, revisar qué facturas están paradas por un albarán sin firmar o un dato mal puesto. En la mayoría de pymes hay más dinero atascado aquí del que el dueño imagina.
- Mover pagos que dependen de ti. No dejar de pagar, que eso no es una palanca sino un problema nuevo. Mover: renegociar un vencimiento con un proveedor con el que tienes confianza, aplazar una compra que no es urgente, retrasar una inversión prevista. Hablado antes, no después.
- Usar las líneas que ya tienes. Póliza de crédito, descuento de pagarés, factoring o confirming contratados. Cuestan dinero, pero son inmediatas y ya están negociadas.
- Pedir financiación nueva. Esto tarda semanas, y es justo la razón por la que hace falta anticipación. Un banco que ve venir a alguien con una previsión de tesorería en la mano y un problema identificado a tres meses vista responde de una forma. El mismo banco, con el mismo cliente llegando con el agua al cuello, responde de otra.
- Tocar la estructura. Es la última porque es la más lenta y la más dolorosa. Si llegas aquí sin haber pasado por las cuatro anteriores, probablemente es que el problema no era de tesorería sino de rentabilidad, y entonces lo que hay que mirar es otra cosa.
Si al mirar las próximas semanas no sabrías decir cuánta caja vas a tener, esa es justo la conversación. Treinta minutos, sin compromiso, para ver qué información tienes y qué falta.
Cobrar a 180 días y pagar a 30
Durante casi tres años dirigí las finanzas de una ingeniería asturiana de proyectos, un sector que es el caso extremo de todo esto, se cobraba a 180 días o más y se pagaba a 30 a subcontratistas pequeños que no podían esperar.
Ahí la tesorería no es un informe que se mira una vez al mes. Es lo que decide si la empresa llega a fin de mes. Con esa asimetría de plazos, cada proyecto nuevo que entra consume caja antes de generarla, y el crecimiento, que sobre el papel es una buena noticia, aprieta la caja en lugar de aliviarla.
Lo que se hace ahí es gestión diaria, con financiación ajustada y sin margen de error. Y lo que aprendes es que el problema casi nunca es que falte dinero en términos absolutos. Es que el dinero está, pero no está el día que hace falta.
Qué mira un banco cuando le enseñas esto
Hay un efecto secundario del plan de tesorería que casi nadie menciona y que para una pyme vale mucho: cambia la conversación con tu banco.
Un director de oficina ve pasar decenas de empresas que piden financiación porque les falta dinero. Lo que casi no ve es una empresa que llega con una previsión semanal, señala el punto exacto donde aparece la tensión, explica por qué aparece y dice cuánto necesita y durante cuánto tiempo.
Esa segunda empresa no está pidiendo lo mismo que la primera, aunque el importe sea idéntico. Está demostrando que controla su negocio, y eso es exactamente lo que el banco está intentando averiguar. No garantiza que te lo den, pero cambia por completo el punto de partida.
Los errores que veo casi siempre
El primero es confundir facturación con cobro. La previsión se llena con lo facturado en lugar de con lo que se espera cobrar, y entonces proyecta un dinero que llegará dos meses más tarde. Es el error más común y el que más descuadra.
El segundo es olvidar los pagos que no son mensuales. El IVA trimestral, el impuesto de sociedades, las pagas extra, el seguro anual. Son importes grandes que caen en fechas concretas y que, si no están en la tabla, convierten una previsión tranquila en un susto.
Y hay un tercero más sutil: hacer la previsión demasiado optimista en los cobros. Si un cliente te paga sistemáticamente con veinte días de retraso, en tu previsión tiene que aparecer con veinte días de retraso, no en la fecha que dice el contrato. Una previsión que recoge los plazos teóricos en vez de los reales no es una previsión, es un deseo.
El cuarto no es de construcción sino de uso: montarla una vez y no volver a tocarla. Una previsión de tesorería es un documento vivo. Si no se actualiza cada semana con lo que ha pasado de verdad, en un mes ya no describe tu empresa.
Cómo empezar en tu empresa
- Parte del saldo real de hoy. Entra en todos tus bancos y suma. Ese es el único dato de la tabla que no es una estimación, así que conviene que sea exacto.
- Lista los cobros por fecha esperada, no por fecha de factura. Cliente a cliente, con el retraso que cada uno acostumbra a tener. Si no sabes cuál es, míralo: está en el histórico de tus cobros.
- Lista los pagos, incluidos los que no son mensuales. Proveedores, nóminas, seguros sociales, préstamos, impuestos, alquileres, seguros. Repasa el calendario fiscal del trimestre antes de darlo por cerrado.
- Arrastra el saldo semana a semana durante trece semanas. El saldo final de una es el inicial de la siguiente. Mira dónde está el punto más bajo, que es el que manda.
- Actualízala todos los lunes. Con lo que realmente pasó la semana anterior, no con lo que habías previsto. La diferencia entre lo previsto y lo real es información valiosa sobre quién te paga tarde.
Si al llegar al paso dos te atascas porque no tienes claro cuándo te va a pagar cada cliente, no es un problema tuyo: es lo normal cuando nadie ha montado nunca ese control. Esa información existe en tu contabilidad, solo que no está ordenada de la forma que sirve para decidir.
Preguntas frecuentes
¿Qué es un plan de tesorería?
Es la proyección de los cobros y pagos reales de una empresa a lo largo del tiempo, que permite saber qué saldo va a tener en el banco en cada momento futuro. A diferencia de la cuenta de resultados, no registra cuándo se factura sino cuándo entra y sale el dinero de verdad.
¿Cuál es la diferencia entre plan de tesorería y previsión de tesorería?
En la práctica se usan como sinónimos, igual que presupuesto de tesorería o cash flow previsional. Todos describen la misma herramienta: una proyección de cobros menos pagos que arrastra el saldo de un periodo al siguiente.
¿Cada cuánto tiempo hay que actualizar la previsión de tesorería?
Semanalmente, y con los datos reales de la semana que acaba de pasar. Una previsión que no se actualiza deja de describir la empresa en cuestión de semanas, porque los cobros se retrasan y los pagos se mueven.
¿Por qué mi empresa gana dinero y no tiene caja?
Porque el beneficio se registra cuando facturas y la caja se mueve cuando cobras. Si cobras a noventa días y pagas a treinta, estás financiando a tus clientes con tu propio dinero. Cuanto más creces, mayor es ese desfase y más caja necesitas para sostenerlo.
¿A cuánto tiempo debe proyectarse un plan de tesorería?
El estándar de gestión son trece semanas con detalle semanal, que es un trimestre y el horizonte en el que todavía se puede reaccionar. Una previsión mensual a doce meses sirve para decisiones de inversión, pero esconde los picos dentro de cada mes, que son justo los que causan los problemas.
¿Vale con hacerlo en Excel?
Sí, y para la mayoría de pymes es lo razonable al principio. El problema de Excel no es la herramienta, es que nadie lo actualice. Una hoja bien montada y revisada cada lunes vale infinitamente más que un software caro que nadie abre.
En resumen
El plan de tesorería no es papeleo para el banco. Es lo que te dice cuánto tiempo te queda y, sobre todo, es lo que convierte un problema de caja en una decisión que se puede tomar con calma en vez de en una urgencia.
La rentabilidad y la caja son dos cosas distintas, y una empresa puede estar bien en la primera y morir por la segunda. Si quieres entender la otra mitad del cuadro, el margen de contribución es el número que te dice si cada venta aporta lo suficiente.
Si al leer esto te has dado cuenta de que no sabrías decir con qué saldo vas a terminar el trimestre, ese es justo el punto de partida de un CFO externo: montar el control que convierte la tesorería en algo que se anticipa, en vez de algo que se sufre.
Economista y director financiero. Doce años dirigiendo las finanzas de Siroko, Grupo Sibuya, Proasur y Vesuvius antes de montar CFO Factor. Colegiado 1485 del Colegio de Economistas de Asturias.
Más sobre mí