Casi todas las pymes tienen contabilidad. Muy pocas tienen control de gestión. Y la diferencia entre una cosa y otra es la que separa saber lo que pasó de poder decidir lo que va a pasar.
Este artículo no va de la teoría. Va de qué informes componen un control de gestión en una empresa de uno a diez millones, con qué frecuencia se hacen, quién los hace y por dónde se empieza cuando hoy no hay nada.
Qué es el control de gestión
El control de gestión es el sistema que convierte los datos de tu empresa en información para decidir. No es un departamento ni un software: es el conjunto de informes, periodicidades y responsables que hace que cada mes sepas qué ha pasado, por qué, y qué vas a hacer al respecto.
La palabra control despista, porque suena a vigilancia. En realidad va de lo contrario: de tener la información a tiempo para poder elegir. Una empresa sin control de gestión no es una empresa descontrolada, es una empresa que decide a ciegas y se entera tarde.
Por qué tu contabilidad no sirve para esto
Esta es la conversación que tengo una y otra vez. El dueño me dice que ya tiene una asesoría que le lleva la contabilidad al día, y tiene razón. Lo que pasa es que esa contabilidad está construida para otra cosa.
La contabilidad responde a Hacienda. Agrupa los gastos por naturaleza, porque así lo pide el plan contable: compras, servicios exteriores, gastos de personal. Eso sirve para presentar impuestos y para depositar cuentas.
El control de gestión responde a ti. Agrupa los mismos gastos por decisión: por línea de negocio, por cliente, por centro, por proyecto. Son los mismos euros ordenados de otra forma, y esa otra forma es la que permite saber qué parte del negocio sostiene a cuál.
| Contabilidad | Control de gestión | |
|---|---|---|
| Para quién | Hacienda y el registro | La dirección |
| Cuándo llega | Semanas o meses después | Los primeros días del mes |
| Cómo agrupa | Por naturaleza del gasto | Por decisión: línea, cliente, centro |
| Qué responde | Qué pasó | Por qué pasó y qué hacer |
| Nivel de detalle | El que exige la norma | El que exige la decisión |
No son excluyentes ni compiten. El control de gestión se alimenta de la contabilidad. Lo que ocurre es que en la mayoría de pymes la cadena se para en el primer paso.
Qué informes lo componen en una pyme
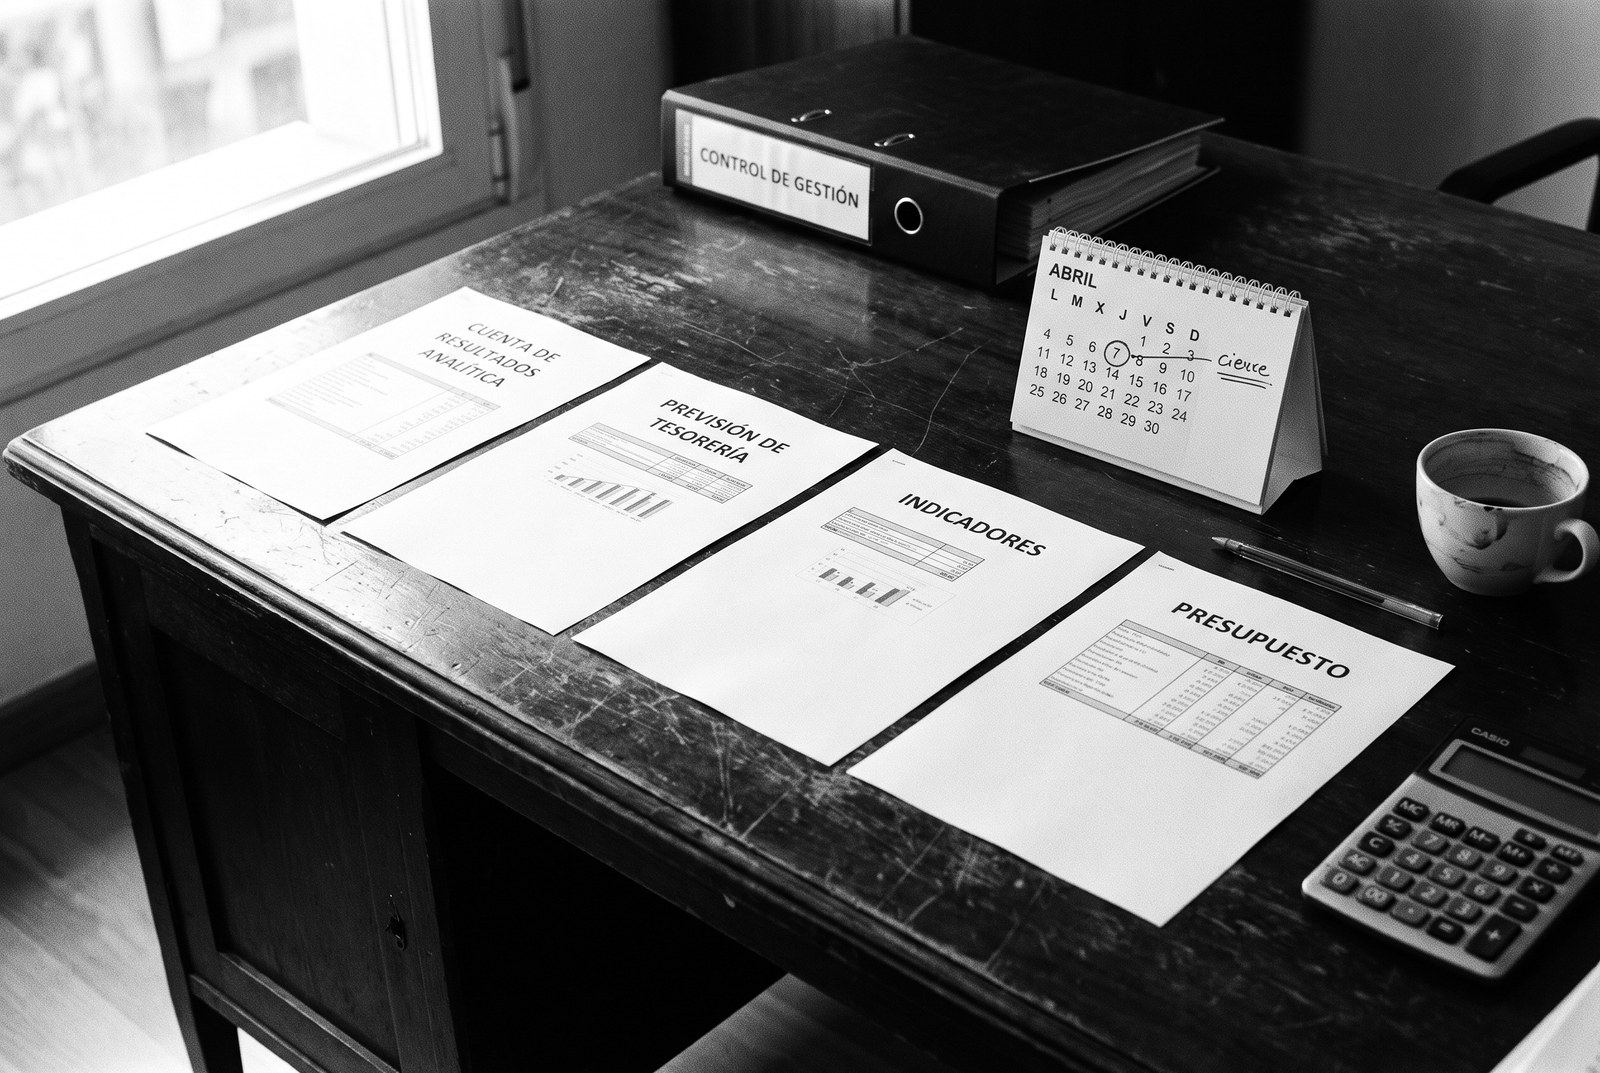
Aquí es donde los artículos sobre este tema se vuelven abstractos y hablan de sistemas, procesos y herramientas. Vamos a lo concreto. Un control de gestión que funciona en una empresa de uno a diez millones son estos cuatro informes y poco más:
- Cuenta de resultados analítica, mensual. La misma cuenta de resultados que ya tienes, pero abierta por línea de negocio, cliente o centro, y con los costes repartidos con un criterio que se mantiene mes a mes. Es el informe central: sin esto no hay control de gestión, hay contabilidad con otro nombre.
- Previsión de tesorería, semanal. A trece semanas, actualizada cada lunes. Responde a cuánta caja vas a tener y cuándo. Es el único informe que no admite retraso, porque el dinero no espera a que cierres el mes.
- Cuadro de indicadores, mensual. Entre seis y diez cifras, no más: margen por línea, periodo medio de cobro, deuda neta, cartera pendiente, lo que mida tu negocio concreto. Si no cabe en una pantalla, no se mira.
- Seguimiento del presupuesto, mensual o trimestral. Lo previsto contra lo real, con una explicación de cada desviación relevante. No para justificarse, sino porque la explicación es la que enseña cómo se comporta de verdad el negocio.
Eso es todo. Lo he montado en empresas de muy distinto tamaño y la lista apenas cambia; lo que cambia es el detalle de cada informe y quién los prepara.
Con qué frecuencia y en cuántos días
La periodicidad importa menos que el plazo. Un informe mensual que llega el día 25 del mes siguiente no es un informe mensual, es historia.
El objetivo razonable en una pyme es tener el cierre del mes cerrado y explicado entre el día 5 y el día 10 del mes siguiente. Si hoy tardas veinte días o más, ese es el primer problema a resolver, antes de añadir ningún informe nuevo.
Y hay una regla que no falla: es mejor un informe aproximado y a tiempo que uno exacto y tarde. Una cuenta de resultados con un 3% de error el día 7 cambia decisiones. La misma cuenta perfecta el día 30 solo sirve para archivarla.
Qué decisiones cambia cuando lo tienes
Un control de gestión no genera ventas. Lo que hace es que las decisiones sobre esas ventas dejen de tomarse a ojo. En concreto:
- Saber qué líneas, clientes o centros aportan de verdad, y cuáles se sostienen gracias a los demás.
- Decidir un precio o un descuento sabiendo qué margen queda después.
- Ver venir una tensión de caja con semanas de margen en vez de con días.
- Sentarte con el banco con los números delante en vez de con una explicación.
- Evaluar una contratación o una inversión contra lo que tendría que aportar para pagarse.
Si al leer la lista de informes has pensado que en tu empresa no existe ninguno, esa es justo la conversación. Treinta minutos, sin compromiso, para ver qué información tienes y qué falta.
Montar el departamento financiero cuando no hay ninguno
En Siroko entré en una empresa en plena expansión que no tenía departamento financiero. No había que mejorar un control de gestión, había que crearlo entero: cierre mensual, analítica de costes, control presupuestario y reporting, todo desde cero, mientras la empresa seguía creciendo.
Lo que aprendes haciendo eso es el orden. La tentación es empezar por el informe más vistoso, el cuadro de mando con sus gráficos. Es un error: si debajo no hay un cierre mensual fiable y en plazo, ese cuadro de mando enseña datos bonitos y falsos, y se deja de mirar en dos meses.
En Grupo Sibuya el punto de partida era otro, con más de setenta restaurantes abiertos y un cierre que tardaba quince días. Lo bajamos a siete. Esa diferencia parece de calendario y no lo es: pasar de quince a siete días es lo que convierte un informe en una herramienta, porque a los siete días todavía puedes hacer algo con lo que te dice.
Por dónde se empieza
Si hoy no tienes nada, este es el orden que recomiendo. No es el único posible, pero sí el que evita construir sobre arena:
- Arregla el plazo antes que el contenido. Antes de diseñar ningún informe, consigue que el cierre contable esté listo en los primeros diez días. Esto suele ser una conversación con la asesoría y un cambio de rutina interna, no un proyecto.
- Define por qué quieres abrir el negocio. Por línea, por cliente, por centro, por proyecto. La respuesta es la misma que a esta pregunta: ¿sobre qué tomo yo decisiones? Si decides sobre clientes, ábrelo por cliente.
- Clasifica los costes una vez y mantén el criterio. Qué es directo, qué es indirecto, qué se reparte y con qué clave. La clave de reparto puede ser discutible; lo que no puede es cambiar cada mes, porque entonces nada se compara con nada.
- Monta la cuenta analítica y pásala tres meses seguidos. Los dos primeros meses saldrán cosas raras y eso es parte del proceso: cada rareza es un criterio mal definido que se corrige. Al tercero empieza a ser fiable.
- Añade la previsión de tesorería en paralelo. Es el único informe que no conviene aplazar al final, porque es el que avisa de los problemas urgentes mientras montas el resto.
- Y solo entonces, el cuadro de indicadores. Cuando ya hay datos fiables debajo. Seis a diez cifras, revisadas en una reunión fija al mes. Si no hay reunión, no hay control de gestión: hay un archivo.
Los errores que veo casi siempre
El primero es empezar por el software. Comprar una herramienta de business intelligence antes de tener claros los criterios lleva a tener los mismos datos confusos, pero en color y más caros. La herramienta es el último paso, no el primero.
El segundo es el exceso de detalle. He visto cuentas analíticas con cuarenta centros de coste en empresas de ocho millones. Nadie las mantiene, se desactualizan en un trimestre y acaban abandonadas. Mejor cinco niveles bien llevados que cuarenta a medias.
El tercero es no asignar un responsable. Un informe que es de todos no es de nadie. Alguien tiene que tener en su calendario que el día 7 ese documento sale, y responder de ello.
Y el cuarto, el más silencioso: montarlo y no reunirse a mirarlo. El valor no está en el informe, está en la conversación de media hora al mes en la que alguien pregunta por qué este dato se ha movido. Sin esa conversación, todo lo anterior es ornamental.
Quién lo lleva en una pyme
Esta es la pregunta práctica y la respuesta honesta es que depende del tamaño.
Por debajo del millón, muchas veces basta con el dueño y una hoja bien montada, si tiene tiempo y criterio para mantenerla. Cuando no lo tiene, unas pocas horas de apoyo externo al mes cubren el hueco.
Entre uno y diez millones es donde aparece el problema de verdad: el negocio ya es demasiado complejo para llevarlo a ojo, pero no da para un director financiero en plantilla, que en España es un salario alto más su equipo.
Ese hueco es exactamente el que cubre un CFO externo: alguien que monta el sistema, lo lleva unos meses hasta que funciona solo y después lo supervisa con la dedicación que haga falta, sin el coste de tenerlo dentro.
Preguntas frecuentes
¿Qué es el control de gestión en una empresa?
Es el sistema de informes, periodicidades y responsables que convierte los datos de la empresa en información para decidir. No es un departamento ni un software: es el conjunto de documentos que hacen que cada mes sepas qué ha pasado, por qué y qué vas a hacer.
¿En qué se diferencia el control de gestión de la contabilidad?
La contabilidad está construida para cumplir con Hacienda y agrupa los gastos por naturaleza. El control de gestión está construido para decidir y agrupa esos mismos gastos por línea de negocio, cliente o centro. Son los mismos euros ordenados de otra forma, y solo la segunda permite saber qué parte del negocio gana dinero.
¿Qué informes debe tener una pyme?
Cuatro: cuenta de resultados analítica mensual, previsión de tesorería semanal a trece semanas, un cuadro de seis a diez indicadores y el seguimiento del presupuesto. Con esos cuatro bien hechos y a tiempo se dirige una empresa de uno a diez millones.
¿Cuánto se tarda en montar un control de gestión?
Entre dos y cuatro meses hasta tener información fiable, contando desde cero. El primer mes suele irse en arreglar plazos y definir criterios, y los dos siguientes en depurar las rarezas que aparecen al pasar la cuenta analítica.
¿Hace falta un software específico?
Al principio no. Una hoja de cálculo bien montada resuelve el control de gestión de la mayoría de pymes durante bastante tiempo. El software tiene sentido cuando los criterios ya están claros y el problema pasa a ser el tiempo de preparación, no la falta de información.
¿Quién debe llevarlo si no tengo director financiero?
Entre uno y diez millones de facturación es el hueco típico: demasiado complejo para llevarlo a ojo, insuficiente para un CFO en plantilla. Ahí la opción habitual es un CFO externo que monte el sistema, lo lleve hasta que funcione y luego lo supervise con dedicación parcial.
En resumen
El control de gestión no es un lujo de empresa grande ni un proyecto de un año. Son cuatro informes, un plazo de cierre decente y una reunión al mes para mirarlos.
Lo difícil no es construirlo, es mantener el criterio y la disciplina del calendario. Y lo que se gana es concreto: dejar de descubrir los problemas en el ejercicio siguiente.
Si quieres empezar por una pieza suelta antes que por el sistema entero, las dos con mejor retorno inmediato son el margen de contribución, que te dice qué aporta cada venta, y el plan de tesorería, que te dice cuánto tiempo te queda de caja.
Y si lo que buscas es que alguien monte todo esto y lo lleve sin tener que incorporarlo a la plantilla, eso es exactamente el trabajo de un CFO externo.
Economista y director financiero. Doce años dirigiendo las finanzas de Siroko, Grupo Sibuya, Proasur y Vesuvius antes de montar CFO Factor. Colegiado 1485 del Colegio de Economistas de Asturias.
Más sobre mí