Hay un número que casi ninguna pyme mira y que explica buena parte de sus problemas de caja: cuántos días tarda de verdad en cobrar lo que vende.
No lo que dicen sus condiciones de venta. Lo que pasa de verdad, contando los retrasos, las facturas que se quedan paradas por un albarán sin firmar y los clientes que pagan cuando les viene bien.
Qué es el periodo medio de cobro
El periodo medio de cobro es el número de días que pasan de media desde que emites una factura hasta que el dinero está en tu cuenta. Se suele abreviar PMC, y mide la realidad, no el acuerdo: si tus condiciones son a sesenta días y tu PMC es de ochenta y cinco, los que mandan son los ochenta y cinco.
Es un dato incómodo justamente porque suele estar bastante por encima de lo que el dueño cree. Casi siempre que lo calculamos por primera vez en una empresa, el número sale más alto de lo esperado.
Cómo se calcula
PMC = (Saldo medio de clientes ÷ Ventas anuales con IVA) × 365
El saldo medio de clientes es lo que tienes pendiente de cobro, de media, a lo largo del año. Si no quieres complicarte, vale con promediar el saldo de clientes de los últimos doce cierres mensuales.
Las ventas van con IVA porque lo que tienes pendiente de cobrar en el balance también lo lleva. Comparar una cosa sin IVA con otra que lo incluye es el error de cálculo más común y descuadra el resultado alrededor de un veinte por ciento.
Un ejemplo con números redondos. Una empresa que factura dos millones al año sin IVA, es decir unos 2.420.000 con IVA, y que tiene de media 400.000 euros pendientes de cobro:
| Concepto | Importe |
|---|---|
| Ventas anuales con IVA | 2.420.000 € |
| Saldo medio de clientes | 400.000 € |
| División | 0,165 |
| PMC | 60 días |
Sesenta días. Y aquí es donde casi todos los artículos sobre esto se acaban, con la fórmula resuelta. Lo interesante viene ahora.
Cuánto dinero te está costando
Esta es la cuenta que casi nadie hace y la que convierte el PMC en algo que importa.
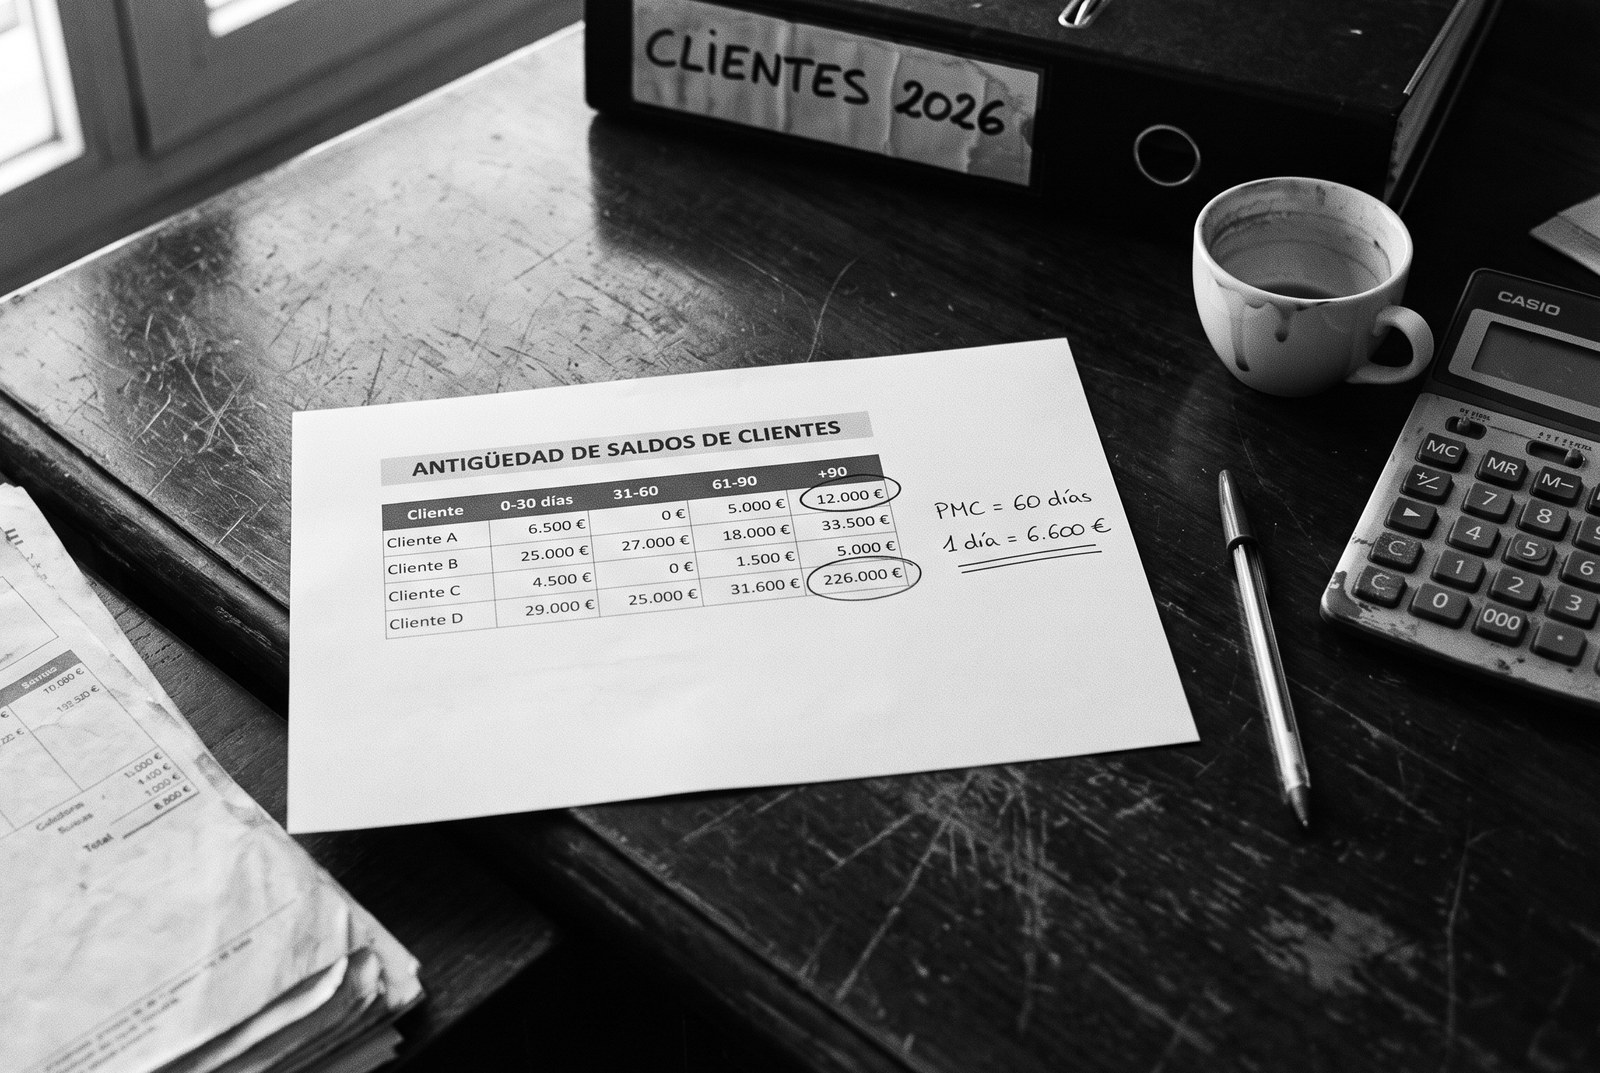
Cada día de periodo medio de cobro equivale a una cantidad concreta de dinero tuyo que está en la calle. Para saber cuánta, divide tus ventas anuales con IVA entre 365:
Lo que vale un día de PMC = Ventas anuales con IVA ÷ 365
En el ejemplo anterior: 2.420.000 ÷ 365 = 6.630 € por cada día.
Con ese dato, la conversación cambia por completo. Bajar el periodo medio de cobro de sesenta a cincuenta días en esta empresa no es una mejora de gestión abstracta: son 66.300 euros que dejan de estar financiando a sus clientes y vuelven a su cuenta. Una sola vez, sí, pero se quedan.
Y funciona igual en el otro sentido, que es lo que pilla por sorpresa a las empresas que crecen. Si el PMC se va de sesenta a setenta y cinco días mientras las ventas suben, la caja empeora aunque el negocio vaya bien. El beneficio sube y el banco baja.
Qué PMC es normal
La pregunta llega siempre y la respuesta honesta es que depende del sector y, sobre todo, de a quién vendas.
Vender a consumidor final con cobro inmediato da un PMC de pocos días. Vender a empresas pequeñas suele moverse entre treinta y sesenta. Vender a grandes compañías o a administraciones públicas se va bastante más arriba, y no porque nadie incumpla, sino porque esos son sus plazos y su procedimiento.
Así que la comparación útil no es contra la media de tu sector, es contra ti mismo hace seis meses, y contra tu periodo medio de pago. Si cobras a setenta y cinco días y pagas a treinta, estás financiando la operación con tu propio dinero durante cuarenta y cinco días por cada euro que facturas. Esa diferencia es la que hay que vigilar.
Si no sabes cuál es el periodo medio de cobro de tu empresa, esa es justo la conversación. Treinta minutos, sin compromiso, para ver qué información tienes y qué falta.
Cuando los plazos no dependen de ti
Durante casi tres años dirigí las finanzas de una ingeniería asturiana de proyectos. Se cobraba a 180 días o más de administraciones y grandes constructoras, y se pagaba a 30 a subcontratistas pequeños que no podían esperar.
En un escenario así, negociar los plazos de cobro no es una opción realista: son las condiciones del sector y el cliente no las va a cambiar porque tú se lo pidas. Lo que sí se puede hacer es todo lo demás, y resultó ser bastante.
Lo que más caja liberó no fue negociar nada: fue dejar de perder días en nuestro propio lado. Facturas que salían con cinco días de retraso, certificaciones que esperaban a una firma, documentación incompleta que devolvía el expediente al principio. Ahí había semanas enteras que no dependían del cliente y que nadie estaba midiendo.
Cómo bajarlo, por orden
Las palancas van de las que dependen solo de ti a las que requieren que el cliente acepte algo. Conviene recorrerlas en ese orden, porque las primeras son gratis y rápidas:
- Factura antes. Parece obvio y es la fuente de retraso más común. Si entregas el día 2 y facturas el día 30 porque facturas todo a fin de mes, acabas de añadir veintiocho días a tu PMC sin que nadie te los pida. Facturar al entregar, o dos veces al mes en vez de una, es el cambio más barato que existe.
- Quita los motivos de rechazo. Cada factura que vuelve por un dato mal puesto, un número de pedido que falta o un albarán sin firmar reinicia el contador entero. Revisar qué porcentaje de tus facturas se rechaza y por qué suele destapar un problema de proceso, no de morosidad.
- Reclama con calendario, no cuando te acuerdas. Un aviso tres días antes del vencimiento y otro al día siguiente de vencer cambian el comportamiento de pago más que cualquier conversación incómoda a los dos meses. Y conviene que sea una rutina de alguien concreto, no del dueño cuando se acuerda.
- Mira la antigüedad de la deuda cada mes. El listado de lo pendiente por tramos de días. Es un informe de dos minutos que enseña enseguida si el problema es general o si son dos clientes concretos, que es casi siempre el caso.
- Negocia condiciones donde puedas. No con todos: con los que entraron hace años con un plazo que ya no tiene sentido, y con los nuevos antes de firmar, que es cuando se puede. Un anticipo a la firma en proyectos largos cambia la foto más que bajar quince días el plazo final.
- Y solo al final, financia el circulante. Factoring, confirming o descuento de efectos. Funcionan y a veces son necesarios, pero cuestan dinero. Usarlos antes de haber hecho los cinco puntos anteriores es pagar por un problema que podrías haber resuelto gratis.
Los errores que veo casi siempre
El primero ya está dicho y es de cálculo: comparar ventas sin IVA con un saldo de clientes que sí lo lleva. Infla el resultado y lleva a conclusiones equivocadas.
El segundo es mirar solo la media. Un PMC de sesenta días puede ser una empresa en la que todos pagan a sesenta, o una en la que la mayoría paga a treinta y hay dos clientes grandes a ciento veinte. Son situaciones completamente distintas y piden cosas distintas. La media sola esconde eso: por eso hace falta el listado por antigüedad.
Y el tercero es tratarlo como un asunto del departamento de administración. El periodo medio de cobro se decide en gran parte cuando se negocia la venta y cuando se entrega el trabajo, no cuando se reclama la factura. Si comercial no sabe qué plazo está aceptando ni qué cuesta, el problema se genera antes de que llegue a administración.
Preguntas frecuentes
¿Qué es el periodo medio de cobro?
Son los días que pasan de media desde que una empresa emite una factura hasta que cobra. Mide lo que ocurre en la realidad, incluidos los retrasos, no el plazo acordado en las condiciones de venta.
¿Cómo se calcula el periodo medio de cobro?
Dividiendo el saldo medio de clientes entre las ventas anuales con IVA y multiplicando por 365. Es importante que las ventas lleven IVA, porque el saldo de clientes del balance también lo incluye; compararlas sin él descuadra el resultado alrededor de un veinte por ciento.
¿Cuánto dinero libera reducir el periodo medio de cobro?
Cada día equivale a las ventas anuales con IVA divididas entre 365. En una empresa que factura dos millones sin IVA, un día son unos 6.600 euros, así que bajar diez días libera unos 66.000 euros de caja que estaban financiando a sus clientes.
¿Cuál es un periodo medio de cobro normal?
Depende sobre todo de a quién se venda: a consumidor final son días, a pymes suele estar entre treinta y sesenta, y vendiendo a grandes empresas o administraciones se va bastante más arriba. La comparación útil no es con la media del sector, es con uno mismo hace seis meses y con el propio periodo medio de pago.
¿Qué relación tiene con la tesorería?
Directa. El periodo medio de cobro determina cuánto dinero tienes permanentemente pendiente de cobro, y por tanto cuánta financiación necesita tu operación para funcionar. Cuando las ventas crecen sin que el plazo baje, la necesidad de caja crece con ellas.
¿Con qué frecuencia hay que medirlo?
Mensualmente, junto al listado de antigüedad de la deuda de clientes. El dato aislado dice poco; lo que informa es verlo moverse y poder atribuir el movimiento a algo concreto.
En resumen
El periodo medio de cobro es de los pocos indicadores que se traduce directamente en euros en tu cuenta, y de los pocos en los que buena parte de la mejora depende solo de ti.
Antes de negociar nada con un cliente o de contratar financiación, conviene mirar cuántos días se pierden dentro de casa entre que se entrega, se factura y se reclama. Esa suele ser la parte más fácil de recuperar.
Si quieres ver el efecto completo sobre tu caja, el siguiente paso natural es el plan de tesorería, que coloca esos cobros en el calendario y enseña en qué semana aprieta. Y si lo que buscas es montar el control que mide esto todos los meses sin que nadie tenga que acordarse, eso es lo que hace un CFO externo.
Economista y director financiero. Doce años dirigiendo las finanzas de Siroko, Grupo Sibuya, Proasur y Vesuvius antes de montar CFO Factor. Colegiado 1485 del Colegio de Economistas de Asturias.
Más sobre mí