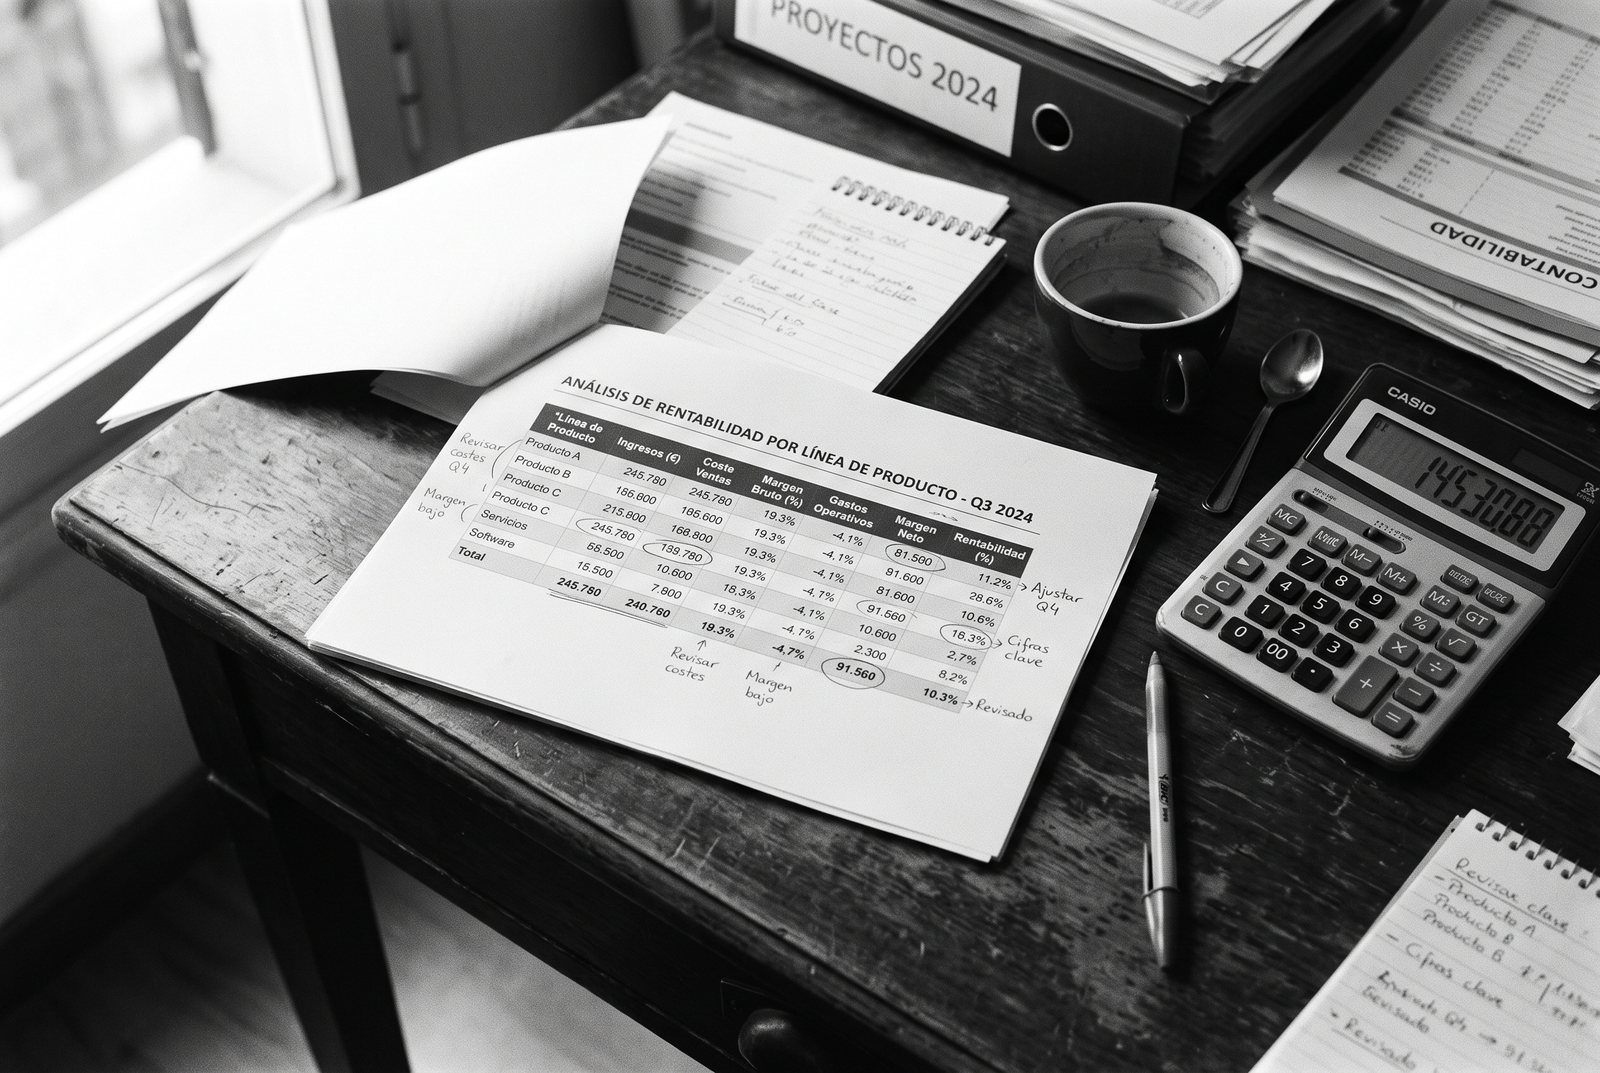
Hay una pregunta que hago siempre en la primera reunión: de todo lo que vendes, ¿qué te deja dinero de verdad? Casi nadie sabe contestarla. Se sabe lo que factura cada línea, y se sabe si la empresa gana o pierde al final del año, pero lo de en medio es un agujero. El margen de contribución es lo que tapa ese agujero.
Qué es el margen de contribución
El margen de contribución es lo que queda de una venta después de pagar los costes que solo existen porque esa venta ha ocurrido. Es decir, el precio menos los costes variables. Ese sobrante es lo que contribuye a pagar los gastos fijos de la empresa y, cuando ya están cubiertos, a generar beneficio.
La palabra importante es contribución. No mide el beneficio de un producto, porque los gastos fijos siguen ahí los vendas o no. Mide cuánto aporta cada venta al sostenimiento de la estructura. Un producto con margen de contribución positivo está ayudando a pagar el alquiler y las nóminas, aunque la empresa en conjunto pierda dinero. Uno con margen negativo está haciendo justo lo contrario: cuanto más vendes, peor.
Y esa es la razón por la que este dato importa más de lo que parece. Es perfectamente posible crecer en ventas y empeorar en caja, y cuando eso pasa la explicación casi siempre está aquí.
Cómo se calcula
La fórmula es simple:
Margen de contribución = Precio de venta menos costes variables
Y en porcentaje: margen de contribución dividido entre el precio de venta.
Lo difícil no es la resta. Lo difícil es saber qué es un coste variable y qué no. Un coste variable es el que aparece o desaparece con cada unidad vendida: la materia prima, la comisión del comercial, el transporte de ese pedido, la pasarela de pago. Un coste fijo es el que pagas igual: el alquiler, la nómina del equipo de administración, el seguro.
Vamos con un ejemplo. Una empresa vende un producto a 100 euros. Le cuesta 45 de materia prima, 8 de transporte y 7 de comisión. Los costes variables suman 60, así que el margen de contribución es de 40 euros, un 40 por ciento.
Si esa empresa tiene 200.000 euros de gastos fijos al año, necesita vender 5.000 unidades solo para cubrirlos. La unidad 5.001 es la primera que deja beneficio. Eso, dicho de otra forma, es el punto muerto, y sale directamente del margen de contribución.
El producto que más factura no es el que más aporta
Este es el caso que convence a cualquiera. Dos productos de la misma empresa, uno con mucho más volumen de ventas que el otro:
| Producto A | Producto B | |
|---|---|---|
| Precio de venta | 100 € | 100 € |
| Unidades vendidas al año | 5.000 | 3.000 |
| Facturación | 500.000 € | 300.000 € |
| Costes variables por unidad | 88 € | 60 € |
| Margen de contribución por unidad | 12 € | 40 € |
| Margen de contribución en porcentaje | 12% | 40% |
| Lo que aporta al año | 60.000 € | 120.000 € |
El producto A factura un 67% más que el B y aporta la mitad. Si esta empresa tiene 100.000 euros de gastos fijos, el producto B los cubre él solo y el A no llega, por mucho que sea el que sale en todas las reuniones por volumen de ventas.
Mirando solo la facturación, la conclusión sería empujar el A. Mirando el margen de contribución, la conversación cambia entera: o se sube el precio del A, o se bajan sus costes variables, o se dedica el esfuerzo comercial al B.
Margen de contribución, margen bruto y beneficio no son lo mismo
Los tres conceptos se mezclan continuamente, y mezclarlos lleva a decisiones malas. Esta es la diferencia:
| Indicador | Qué resta | Para qué sirve |
|---|---|---|
| Margen bruto | El coste de las ventas, según lo tenga clasificado la contabilidad | Comparar con el sector y con años anteriores |
| Margen de contribución | Todos los costes variables, estén donde estén en el plan contable | Decidir precios, descuentos y qué se vende y qué no |
| Beneficio | Todo: variables, fijos, amortizaciones, impuestos | Saber cómo acabó el año |
La distinción que más cuesta es la primera. El margen bruto depende de cómo esté montado tu plan contable, y ahí suele haber costes variables escondidos en cuentas de gasto general. El margen de contribución no se fía de esa clasificación: obliga a mirar cada coste y preguntarse si existiría en caso de no haber vendido. Por eso dan cifras distintas, y por eso el segundo sirve para decidir y el primero no tanto.
Qué decisiones cambia cuando lo tienes bien calculado
Aquí es donde este indicador deja de ser teoría. Cuando tienes el margen de contribución por producto, por cliente o por centro, puedes responder preguntas que antes contestabas por intuición:
- Si acepto este descuento, ¿sigo ganando? Un 15 por ciento de descuento sobre un margen del 40 se come más de un tercio de lo que aportaba esa venta. Sobre un margen del 20, la deja casi en nada.
- ¿Qué cliente me interesa de verdad? El que más factura no siempre es el que más aporta. Muchas veces es justo el que negocia mejores precios y exige más servicio.
- ¿Cuánto tengo que vender para cubrir esta contratación? Una nómina nueva es coste fijo. Dividiendo su coste anual entre el margen de contribución en porcentaje sale exactamente cuánta facturación adicional hace falta.
- ¿Me interesa este pedido grande a precio bajo? Si el margen de contribución es positivo y tienes capacidad ociosa, probablemente sí. Si es negativo, no lo salva el volumen.
- ¿Qué línea cierro? Una línea con margen positivo está pagando parte de tu estructura. Cerrarla no ahorra ese dinero, lo traslada al resto.
Ese último punto es el que más daño hace cuando se ignora. He visto cerrar líneas que parecían ruinosas y descubrir después que los gastos fijos seguían ahí, repartidos entre menos ventas.
Si al leer esto piensas que no sabrías calcularlo en tu empresa, esa es justo la conversación. Treinta minutos, sin compromiso, para ver qué información tienes y qué falta.
Cuando el margen aparece por local y no por empresa
En Grupo Sibuya llevé las finanzas de una cadena de restauración con más de setenta restaurantes. A esa escala, la cuenta de resultados del grupo no te dice nada útil: te dice si el conjunto va bien, no qué locales sostienen a cuáles.
Montamos el control de cierre diario de todos los locales, y ahí es donde aparecen las conversaciones de verdad. No es lo mismo un restaurante que factura menos pero aporta margen que otro que factura mucho con una estructura de costes que se lo come. Sin el dato desagregado, las dos cosas se ven igual desde arriba. El caso más claro era el delivery, un local que vendía mucho por plataformas podía aportar menos que otro con menos ventas pero en sala, porque la comisión de la plataforma es un coste variable que se lleva una parte de cada pedido.
Eso es lo que hace un control de gestión: no genera más ventas, hace que las decisiones sobre esas ventas dejen de tomarse a ciegas.
Qué es un buen margen de contribución
Es la pregunta que viene siempre después, y la respuesta honesta es que no hay una cifra universal. Verás tablas por sector circulando por ahí, y sirven de poco: un 20% puede ser excelente en distribución y ruinoso en software.
El listón no lo marca tu sector, lo marca tu propia estructura de costes fijos. Tu margen de contribución es suficiente si, multiplicado por lo que vendes, cubre tus gastos fijos y deja lo que quieres ganar. Si no, da igual que esté en la media del sector.
La forma práctica de saberlo es esta: coge tus gastos fijos anuales, divídelos entre tu margen de contribución porcentual y tendrás la facturación que necesitas solo para no perder dinero. Si esa cifra está muy por encima de lo que vendes hoy, el problema no es que vendas poco, es que cada venta aporta poco.
Y hay una regla que sí es universal: si tu margen de contribución es negativo, no hay volumen que lo arregle. Crecer solo acelera la pérdida.
Qué no te dice el margen de contribución
Es un indicador potente, pero conviene saber dónde deja de serlo, porque tomar decisiones grandes solo con él también sale caro.
- No dice si un producto es rentable. Los gastos fijos existen y hay que repartirlos de alguna forma para saber eso. El margen de contribución solo dice cuánto aporta a pagarlos.
- No tiene en cuenta el tiempo ni la capacidad. Un producto con mejor margen pero que ocupa el triple de capacidad de producción puede ser peor negocio que uno con margen más bajo y rotación alta.
- No mira el futuro del cliente. Un primer pedido con margen ajustado puede merecer la pena si abre una relación recurrente. Eso no sale en este cálculo.
- Depende por completo de cómo clasifiques los costes. Y ahí es donde se cuela el error que viene ahora.
El error que veo casi siempre
El fallo más común no es calcular mal la fórmula. Es clasificar mal los costes, y se puede fallar en las dos direcciones.
La primera es dejar costes variables escondidos en gastos generales, el transporte, las comisiones de las plataformas, las mermas. El margen sale mejor de lo que es, y con ese dato se aceptan descuentos y pedidos que en realidad pierden dinero.
La segunda es la contraria, tratar como variable la nómina de un equipo que cobra lo mismo vendas mucho o poco. El margen sale peor de lo que es, y se rechazan pedidos que habrían ayudado a pagar una estructura que vas a pagar igualmente.
Y hay un tercer error, calcularlo una vez, montar un Excel precioso y no volver a tocarlo. Los precios de compra cambian, los proveedores suben tarifas, la mezcla de productos que vendes se mueve sola. Un margen de contribución de hace dos años no es un dato, es un recuerdo.
Cómo empezar a calcularlo en tu empresa
- Elige el nivel de detalle que te sirva. Por producto, por familia, por cliente o por centro. Empieza por el que corresponda a las decisiones que tomas tú: si decides sobre clientes, hazlo por cliente.
- Lista todos los costes y clasifícalos. Uno a uno, con la pregunta de siempre: ¿este coste existiría si no hubiera habido venta? Aquí es donde aparecen las sorpresas.
- Calcula el margen unitario y el porcentaje. El porcentaje es el que permite comparar entre productos con precios distintos.
- Ordena de mayor a menor y mira los extremos. Lo que hay arriba es lo que conviene empujar. Lo que hay abajo, y sobre todo lo que sale negativo, merece una conversación.
- Ponle una fecha de revisión. Mensual o trimestral, pero fija. El valor no está en el número, está en verlo moverse.
Si al llegar al paso dos te atascas porque la contabilidad no distingue los costes como los necesitas, no es un problema tuyo: es lo normal. La contabilidad está montada para cumplir con Hacienda, no para tomar decisiones. Adaptarla a lo segundo es exactamente el trabajo del control de gestión.
Preguntas frecuentes
¿Qué es el margen de contribución en palabras simples?
Lo que te queda de una venta después de pagar los costes que solo existen por haber hecho esa venta. Ese dinero es el que va cubriendo los gastos fijos de la empresa y, una vez cubiertos, se convierte en beneficio.
¿Cómo se calcula el margen de contribución?
Restando los costes variables al precio de venta. Si un producto se vende a 100 y sus costes variables suman 60, el margen de contribución es de 40 euros, o un 40 por ciento sobre el precio.
¿Cuál es la diferencia entre margen bruto y margen de contribución?
El margen bruto resta el coste de ventas tal y como esté clasificado en la contabilidad. El margen de contribución resta todos los costes variables, estén en la cuenta que estén. Por eso suelen dar cifras distintas y por eso el segundo sirve mejor para decidir precios y descuentos.
¿Qué pasa si el margen de contribución es negativo?
Que cada venta te cuesta dinero. Cuanto más vendes de ese producto, peor está la empresa. O suben los precios, o bajan los costes variables, o deja de tener sentido venderlo.
¿Sirve para empresas de servicios?
Sí, y muchas veces es donde más falta hace. En servicios los costes variables son menos evidentes que en un producto físico, así que la clasificación hay que pensarla con cuidado: horas subcontratadas, licencias por usuario o desplazamientos suelen serlo.
¿Con qué frecuencia hay que revisarlo?
Al menos una vez al trimestre, y mensualmente si los precios de compra se mueven o si la mezcla de lo que vendes cambia a menudo. Un margen calculado hace dos años ya no describe tu empresa.
En resumen
El margen de contribución no es un indicador para el informe anual. Es la herramienta que te dice qué vender, a qué precio y a quién, y es de los pocos números que cambian decisiones concretas la misma semana en que los calculas.
Si al leer esto te has dado cuenta de que no sabrías calcularlo por producto o por cliente en tu empresa, ese es justo el punto de partida de un CFO externo: poner la información en condiciones de sostener decisiones, en vez de limitarse a cumplir con Hacienda.
Economista y director financiero. Doce años dirigiendo las finanzas de Siroko, Grupo Sibuya, Proasur y Vesuvius antes de montar CFO Factor. Colegiado 1485 del Colegio de Economistas de Asturias.
Más sobre mí