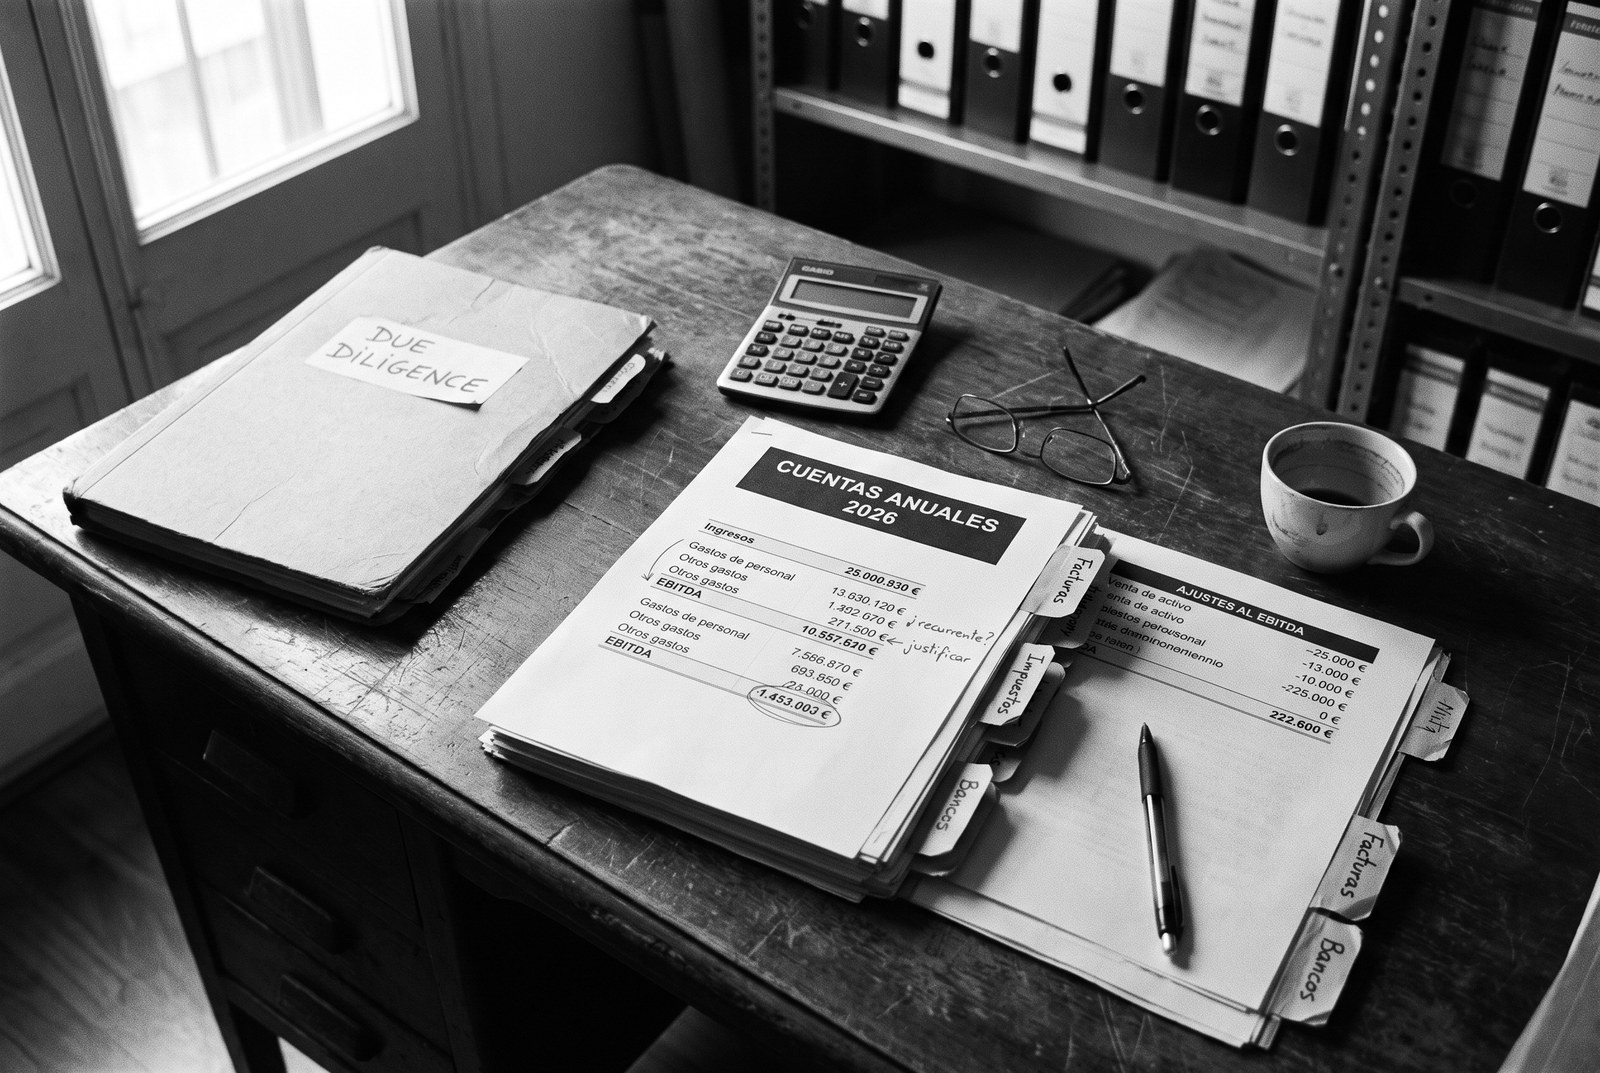
Si alguna vez vendes tu empresa, habrá un momento en que un equipo de analistas que no te conoce de nada se siente a revisar tus cuentas de los últimos tres años con una sola intención: averiguar si vales lo que pides.
Eso es una due diligence financiera. Y lo que casi nadie te cuenta es que el precio que acabas cobrando no se decide el día que firmas la carta de intenciones, sino durante esas semanas.
Qué es una due diligence financiera
Una due diligence financiera es la revisión detallada de la información económica de una empresa por parte de quien se plantea comprarla. Se hace normalmente después de firmar una carta de intenciones y antes del contrato definitivo, y su objetivo es comprobar que lo que dicen los números es lo que pasa en la realidad.
Hasta aquí lo encontrarás en cualquier sitio. Lo que vas a encontrar mucho menos es lo que viene ahora.
Casi todo lo que se escribe de esto está escrito para el comprador
Busca el término y verás páginas de despachos y de asesores explicando las fases del proceso, el alcance del análisis y los entregables del informe. Son textos correctos y están escritos desde el lado del que compra o del que asesora al que compra.
El problema es que el que se juega el dinero es el otro. Si vendes tu empresa, esta es probablemente la operación financiera más importante de tu vida, y se te juzga con unos criterios que nadie te ha explicado nunca, porque dentro de tu empresa no hacían falta.
Así que este artículo va del otro lado: qué busca el comprador en concreto, dónde se cae el precio y qué puedes tener preparado antes de que empiecen a mirar.
Qué pide un comprador exactamente
La lista varía, pero el núcleo se repite siempre. Esto es lo que te van a pedir y, más importante, lo que están intentando averiguar con cada cosa:
| Qué piden | Qué están comprobando de verdad |
|---|---|
| Cuentas anuales de tres ejercicios | Si la tendencia es real o hay un año bueno aislado |
| Balances y resultados mensuales | La estacionalidad y si los cierres mensuales existen |
| Detalle de ventas por cliente | Cuánto dependes de tus tres clientes mayores |
| Antigüedad de saldos de clientes | Si lo que figura como cobrable se va a cobrar |
| Detalle de deuda y avales | Todo lo que tendrán que asumir, incluido lo que no está en el pasivo financiero |
| Contratos con clientes y proveedores | Si los ingresos están atados o dependen de la relación personal contigo |
| Nóminas y convenios | Compromisos con la plantilla que no aparecen en el balance |
| Actas, litigios y contingencias fiscales | Lo que puede estallar después de comprar |
Fíjate en la columna de la derecha. No piden documentos por burocracia: cada petición es una pregunta disfrazada. Entender esa pregunta es la diferencia entre entregar un archivo y entregar un archivo con la explicación que evita la sospecha.
Dónde se cae el precio
Esta es la parte que de verdad importa, porque el precio no se rompe por un fraude ni por un escándalo. Se rompe por acumulación de cosas pequeñas que el vendedor nunca consideró problemáticas.
Los ajustes al EBITDA
La mayoría de operaciones se valoran aplicando un múltiplo sobre el EBITDA. Así que todo el ejercicio consiste en pactar cuál es el EBITDA de verdad. Y ahí el comprador va a quitar cosas.
Va a quitar los gastos que son tuyos y no del negocio, que en una pyme familiar son más de los que el dueño recuerda. Y va a quitar los ingresos que no se van a repetir: una venta extraordinaria, una subvención puntual, un cliente que ya ha dicho que se va.
Y aquí está el detalle que mucha gente no ve venir: cada euro que te quiten de EBITDA no te cuesta un euro. Te cuesta un euro multiplicado por el múltiplo. Si la operación se valora a seis veces, un ajuste de cincuenta mil euros te quita trescientos mil del precio.
Si estás pensando en vender en los próximos dos o tres años, lo que decide el precio empieza ahora, no cuando aparezca el comprador. Treinta minutos, sin compromiso, para ver cómo de preparada está tu información.
La concentración de clientes
Si un cliente supone el cuarenta por ciento de tus ventas, el comprador no está comprando tu empresa, está comprando tu relación con ese cliente. Y esa relación muchas veces es contigo personalmente, que eres justo el que se va a marchar.
Eso no siempre baja el precio, pero sí suele cambiar la forma de pagarlo: aparecen pagos aplazados condicionados a que ese cliente siga ahí dos años después.
El circulante normalizado
Este es el ajuste más técnico y el que más sorpresas da. El comprador no quiere una empresa vacía de caja: quiere una empresa con el circulante que necesita para funcionar con normalidad.
Así que calcula cuánto circulante requiere tu negocio de media y compara con el que entregas el día del cierre. Si has apretado los cobros y estirado los pagos en los meses previos para enseñar una caja bonita, el comprador lo detecta y descuenta la diferencia. Esa maniobra, que parece inteligente, se paga.
La deuda que no parece deuda
En una operación se descuenta del precio la deuda neta, y la definición de deuda que usa un comprador es más ancha que la que usa el vendedor. Entran los préstamos y las pólizas, claro, pero también los aplazamientos con Hacienda y Seguridad Social, los leasings, las vacaciones devengadas no disfrutadas, los bonus comprometidos y cualquier pago pendiente de ejercicios anteriores.
Es una de las discusiones más largas de cualquier negociación, y se gana llegando con la lista hecha en vez de descubriéndola cuando te la enseñan.
Lo que se ve desde los dos lados de la mesa
He estado en los dos lados de la mesa. Primero en el del vendedor, preparando la información financiera de una empresa para que la revisara un comprador. Y después en el del comprador, asesorando en la compra de pymes y revisando yo esa misma información con la intención contraria.
Eso enseña algo que no se aprende de otra forma, el comprador no busca un fraude, busca motivos para pagar menos. Y casi siempre los encuentra en cosas que el vendedor consideraba normales.
Cuándo hay que empezar a prepararse
La respuesta corta es que mucho antes de lo que la gente cree. La due diligence revisa los últimos tres ejercicios, así que el margen para arreglar algo sin que se note empieza tres años antes de la venta.
Eso no significa que si vendes el año que viene no haya nada que hacer. Significa que hay dos trabajos distintos:
Con tres años por delante puedes cambiar la realidad. Separar de verdad lo personal de lo de la empresa, reducir la dependencia de un cliente, formalizar contratos que van de palabra, montar los cierres mensuales que demuestran que la empresa se gestiona.
Con tres meses por delante solo puedes ordenar la información y anticipar las preguntas. Que no es poco: buena parte del daño en una due diligence no lo hace el problema en sí, lo hace que el comprador lo descubra él. Un asunto que tú señalas y explicas es un asunto gestionado. El mismo asunto encontrado por el analista del comprador es una bandera roja que le hace mirar todo lo demás con lupa.
Cómo preparar tu empresa
- Hazte tú la revisión primero. Encarga a alguien de fuera que mire tus cuentas con ojos de comprador y te diga qué encontraría. Es lo que se llama due diligence de vendedor (vendor due diligence). Es la inversión con mejor retorno de todo el proceso, porque cada cosa que aparece aquí es una que no aparecerá delante del comprador.
- Prepara el EBITDA ajustado antes de que te lo ajusten. Lista tú los gastos no recurrentes y los extraordinarios, con su justificación documentada. Llegar con esa propuesta encima de la mesa es muy distinto a defenderse de la que traen ellos.
- Separa lo personal de lo de la empresa. Vehículos, gastos, inmuebles, nóminas de familiares. Cuanto más limpia esté esa frontera, menos preguntas incómodas y menos ajustes.
- Pon los contratos por escrito. Clientes, proveedores clave, alquileres, acuerdos con socios. Lo que va de palabra funciona perfectamente hasta que alguien tiene que comprarlo.
- Monta la sala de datos con orden y criterio. No es volcar carpetas: es estructurar la información de forma que responda a las preguntas que van a hacer, en el orden en que las van a hacer.
Si al leer el primer punto has pensado que no tienes cierres mensuales ni información ordenada por cliente, eso no te descalifica para vender. Pero sí es exactamente lo que hay que construir antes, porque una empresa que no puede explicar sus propios números se vende peor que una que sí puede, aunque gane lo mismo.
Preguntas frecuentes
¿Qué es una due diligence financiera?
Es la revisión detallada de la información económica de una empresa por parte de quien se plantea comprarla. Se realiza normalmente tras firmar la carta de intenciones y antes del contrato definitivo, para comprobar que las cifras presentadas se corresponden con la realidad del negocio.
¿Cuánto dura una due diligence financiera?
En una pyme suele llevar entre cuatro y ocho semanas, aunque depende mucho de lo ordenada que esté la información. Una empresa con cierres mensuales y documentación preparada acorta el proceso de forma notable, y eso por sí solo reduce el riesgo de que la operación se enfríe.
¿Qué documentos piden en una due diligence?
Cuentas anuales de los últimos tres ejercicios, balances y resultados mensuales, detalle de ventas por cliente, antigüedad de saldos, detalle de deuda y avales, contratos con clientes y proveedores, información laboral y cualquier litigio o contingencia fiscal abierta.
¿Por qué baja el precio después de una due diligence?
Casi nunca por un problema grande, sino por acumulación de ajustes. Los más habituales son los ajustes al EBITDA por gastos no recurrentes o personales, la deuda que el vendedor no consideraba deuda y la diferencia entre el circulante entregado y el que el negocio necesita para funcionar.
¿Qué es el EBITDA ajustado y por qué importa tanto?
Es el EBITDA depurado de ingresos y gastos que no se van a repetir con el nuevo propietario. Importa porque el precio suele fijarse como un múltiplo de esa cifra, así que cada euro de ajuste se multiplica por el múltiplo pactado. Un ajuste pequeño puede mover el precio de forma considerable.
¿Con cuánta antelación hay que preparar una venta?
Lo ideal son tres años, porque es el periodo que revisa el comprador y el margen necesario para cambiar la realidad y no solo la presentación. Con menos tiempo todavía se puede ordenar la información y anticipar las preguntas, que evita buena parte del daño.
En resumen
Una due diligence no es un examen que se aprueba o se suspende. Es una negociación en la que cada cosa que el comprador descubre por su cuenta se convierte en un argumento para pagar menos, y cada cosa que tú has anticipado y explicado deja de serlo.
La empresa que mejor sale de ese proceso no es la que tiene los números más bonitos. Es la que puede explicarlos, documentarlos y defenderlos. Y eso no se improvisa en las semanas en que el comprador ya está mirando.
Si vender es una posibilidad en tu horizonte, esa preparación es parte del trabajo de un CFO externo: dejar la información en condiciones de sostener una conversación con alguien que va a cuestionarla entera.
Economista y director financiero. Doce años dirigiendo las finanzas de Siroko, Grupo Sibuya, Proasur y Vesuvius antes de montar CFO Factor. Colegiado 1485 del Colegio de Economistas de Asturias.
Más sobre mí